Gandeng Erat Arsitek, Wujudkan Hunian Nyaman

JAYAKARTA NEWS – Keluarga muda dengan dua anak tinggal di hunian sederhana. Ada taman-taman kecil di sekitarnya dengan bangku sederhana pula. Cukup potongan  kayu bekas kusen, atau bangku dari bambu. Tak jauh dari rumah masih ada lapangan kecil yang bisa dimanfaatkan warga bermain voli, atau badminton. 

Ini mimpi sederhana bagi keluarga muda untuk bisa tinggal di rumah sendiri di kawasan yang sehat dan nyaman. Apalagi di pinggir jalan di komplek atau pembatas dua arah jalan ada pokok-pokok perdu atau tanaman lainnya sehingga makin meneduhkan suasana.

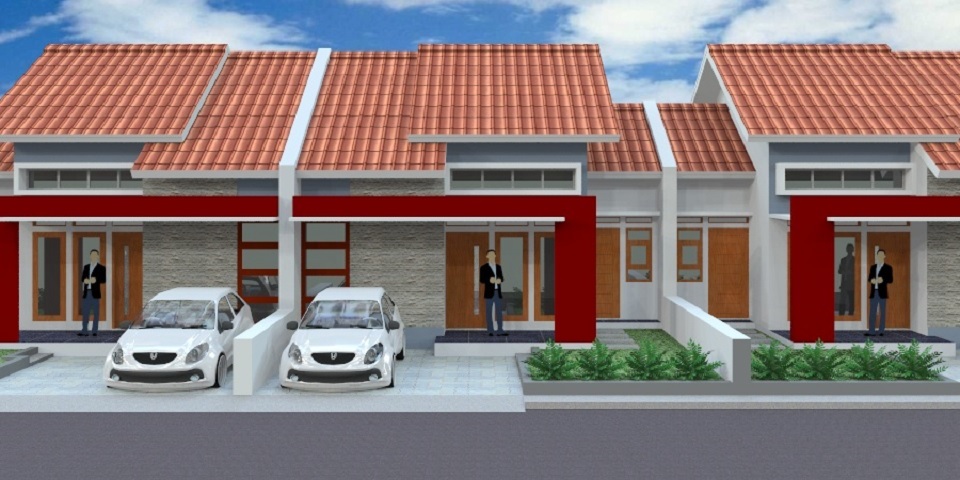
Meski rumah kecil tanpa halaman yang memadai karena lahan terbatas, namun desainnya apik, pencahayaan memadai, sehat dan nyaman, dilengkapi taman, bahkan masih ada lapangan bola voli. View itu merupakan oasis yang bisa dinikmati setiap saat oleh penghuni perumahan.

Dr Ir Yuke Ardhiati, MT

“Adanya taman-taman, public space itu akan membuat nyaman penghuninya. Disadari atau tidak,“ kata Dr Ir Yuke Ardhiati, MT, dosen Teknik Arsitektur Universitas Pancasila Jakarta.

Bagi karyawan, khususnya aparat sipil negara (ASN) kiranya tidak sulit untuk mewujudkan mimpinya bertempat tinggal di perumahan sederhana dengan kriteria di atas. Apalagi Badan Pengelola Tabungan Perumahan Rakyat (BP Tapera) memulai program Tapera pada Januari 2021 ini.

Sebagaimana kita ketahui, Tapera dibentuk untuk mengelola program tabungan perumahan bagi seluruh rakyat Indonesia, baik ASN, TNI/Polri, pekerja swasta, maupun pekerja mandiri.

Peserta Tapera akan mendapatkan manfaat tabungan beserta hasil pemupukannya yang bisa diambil pada saat masa kepesertaan berakhir.

Semua Peserta yang tergolong masyarakat berpenghasilan rendah (MBR) dan memenuhi syarat kelayakan (eligibility) berhak untuk mendapatkan manfaat pembiayaan perumahan.

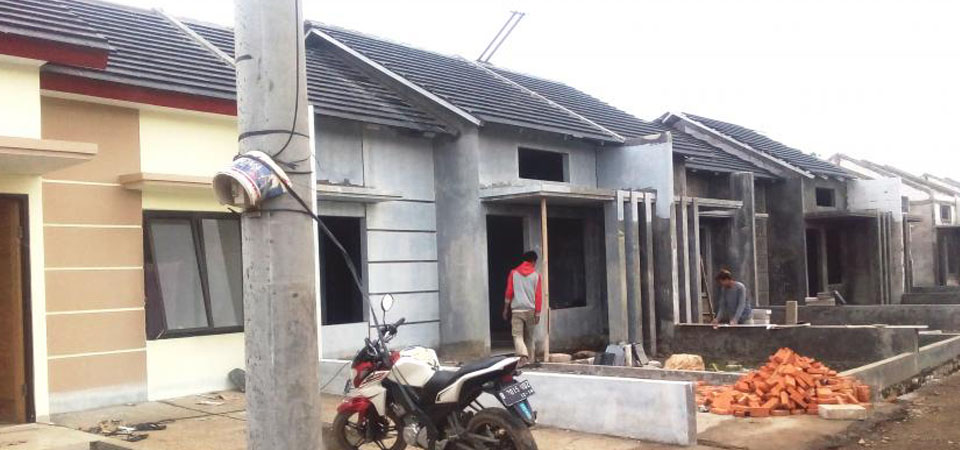
Perumahan. (foto: Setkab)

Manfaat pembiayaan perumahan bagi Peserta MBR terdiri dari:

Kredit Pemilikan Rumah (KPR), Kredit Bangun Rumah (KBR, dan Kredit Renovasi Rumah (KRR). Pembiayaan ini khusus rumah pertama

Dari segi penghasilan, ASN, golongan terendah pun kiranya mampu untuk memiliki hunian sederhana yang diperuntukkan bagi mayarakat berpenghasilan rendah (MBR). Karena mereka memiliki penghasilan yang pasti tiap bulan hingga pensiun nanti.

Dengan adanya BP Tapera ini tentu merupakan kemudahan bagi MBR untuk memiliki hunian. Tidak hanya ASN, tapi juga karyawan swasta dan pekerja informal lainnya.

Lantas bagaimana hunian yang layak bagi ASN dan masyarakat umum lainnya?

Lingkungan hunian atau ekosistem harus tetap dijaga dan dilestarikan. Ini persyaratan mendasar sebuah kawasan hunian. Tidak hanya bagi ASN namun bagi insan pada umumnya, sesuai keterjangkauan kemampuannya. Apalagi sekarang makin digalakkan green building. Ekosistem di kawasan hunian sederhana harus ada, bukan hanya di kawasan real estat saja. Pemerintah diminta ketegasannya terhadap pengembang yang lalai terhadap aturan ini. Fasilitas umum (fasum) dan fasilitas sosial (fasos) harus disediakan.

Yuke menekankan keberadaan ruang terbuka hijau atau taman-taman harus ada. Ruang terbuka hijau, taman, atau public space tidak hanya berfungsi sebagai oase lingkungan. Namun dalam keadaan darurat, public space itu bisa difungsikan untuk evakuasi. Misal terjadi gempa dan bencana lainnya.

Situasi pandemi Covid-19 ini semakin menyadarkan kita akan pentingnya hunian yang nyaman. Ini tidak hanya berlaku bagi rumah tinggal yang besar atau kalangan menengah atas. Namun hunian sederhana pun, menurut alumnus Fakultas Teknik UNS ini bisa diwujudkan. 

Dua Hal

Ada dua hal penting yang dikedepankan untuk hunian sederhana. Pertama Konsep Olah Ruang, bagaimana memanfaatkan ruang yang ada semaksimal mungkin. Kedua, Konsep Olah Paras, yakni tampilan rumah itu menarik atau ada nilai estetikanya. Terlihat cantik.

Tinggal di rumah kecil atau sederhana tapi cantik, diharapkan bisa menimbulkan rasa percaya diri bagi penghuninya, sehingga ia betah tinggal di rumah dan nyaman pula lingkungannya. Tidak sumpek, bahkan bisa kreatif dan produktif. Hal ini diakui Yuke diperlukan keterlibatan arsitek.

“Mungkin sudah saatnya pengembang melibatkan arsitek untuk rumah-rumah sederhana. Tidak hanya desain rancangannya dipakai namun dalam penerapannya terlibat optimal. Banyak kok arsitek yang idealis,“ papar Dr Yuke yang menempuh studi S2-nya di ITB Bandung. Dan S-3 bidang Kebijakan Publik Universitas Indonesia.

Untuk rumah-rumah tipe besar atau untuk kalangan menengah atas, merupakan hal biasa jika selalu melibatkan arsitek. Namun, jika pemerintah makin perduli terhadap masyarakat kebanyakan (MBR), atau istilah Yuke wong cilik, untuk bisa menempati rumah-rumah yang sederhana, namun sehat, nyaman dan indah, banyak cara yang bisa dilakukan, dan itu bisa diwujudkan.

Gagasan komprehensif dalam merealisasikan hunian kecil dan nyaman akan bisa diwujudkan,  kalau hal-hal terkait kesehatan lingkungan diperhatikan. Bagaimana sanitasinya, utilitasnya, penyerapan cahaya dalam ruang, dan sebagainya. Dan tak kalah penting pasca hunian itu jadi dan mulai ditempati Estate Management harus ada. Bagaimana nanti tatakelola sampah, perbaikan sarana umum, lampu penerang jalan, dan lain-lain.

“Kalau estate management ini tidak diatur secara bagus  bisa mengganggu lingkungan, muncul kekumuhan, bisa juga genangan dan banjir karena saluran air mampat akibat sampah,“ kata Dr Yuke, anggota Ikatan Arsitek Indonesia (IAI).

Kementerian PUPR sangat mendorong keberadaan rumah layak huni tersebut. Dalam diskusi dengan tema ‘Mendorong pemulihan ekonomi nasional melalui sektor perumahan’ akhir Desember tahun lalu, Menteri PUPR Basuki Hadimuljono mengatakan, memiliki rumah layak huni sangat penting terutama bagi MBR guna menjamin kesehatan dan keamanan hidup mereka. Dengan rumah layak huni, produktivitas warga meningkat. Terlebih saat pandemi Covid-19 seperti saat ini, banyak warga melakukan aktivitasnya di rumah.

Ini sejalan dengan gagasan-gagasan Dr Yuke, arsitek yang intens untuk membenahi hunian bagi MBR. Bahkan ia optimis, jika ide-ide arsitek bisa diimplentasikan dalam realita, maka arsitek bisa menjadi agen perubahan. Mengubah kehidupan masyarakat menjadi lebih baik melalui gagasan/rancangan-rancangannya.

Terlebih jika kerjasama/kolaborasi antar sektor/bidang juga dijalankan, karena hunian yang layak, sehat, nyaman, bisa berdampak terhadap  produktivtas penghuninya. Efek ekonomi bisa terdongkrak maju.

Upaya mewujudkan kawasan hunian yang layak bagi masyarakat kebanyakan atau MBR sebisa mungkin harus komprehensif sejak perencanaan, termasuk memikirkan manajemen setelah hunian itu mulai ditempati. Selain itu ia menekankan kolaborasi antarkementerian terkait untuk hal-hal yang memungkinkan  terbukanya usaha-usaha yang bisa dilakukan masyarakat. Misalnya PUPR berkolaborasi dengan Kementerian Perdagangan, Perindustrian, Pertanian, dan lainnya. Bagaimana membangun kawasan hunian sederhana sekaligus dipikirkan pula pemberdayaan masyarakatnya, sehingga membuka peluang pekerjaan yang bisa dilakukan penghuni.

 Katakanlah pekerja informal yang tergolong MBR.  Misalnya, di kawasan hunian itu tamannya bukan ditanami bunga atau sekedar penghijauan, melainkan disediakan lahan untuk tanaman produktif. Selain bisa menambah penghasilan, hal ini juga bisa menggerakkan UKM lainnya.

Kawasan Tematik

Pengajar mata kuliah Sejarah Arsitektur dan juga Perancangan Arsitektur ini juga berharap pemerintah tak sekadar membangun kawasan perumahan tapi juga kawasan-kawasan yang tematik bagi MBR.

Jika ingin membangun hunian sederhana dengan tema tertentu yang dipersiapkan untuk destinasi wisata misalnya, dan menyesuaikan  dengan potensi unggulan di daerah setempat, menurut Dr Yuke, pihak yang berwenang bisa bekerjasama atau kolaborasi dengan Kementerian Pariwisata dan Ekonomi Kreatif.

Situasi pandemi diakuinya benar-benar memacu dirinya untuk perduli terhadap kenyamanan hunian, terutama bagi wong cilik. Seperti kita ketahui dan telah kita rasakan, bagaimana orang dituntut untuk banyak tinggal di rumah selama pandemi Covid 19 mewabah, mengurangi pergerakan, namun harus tetap kreatif dan produktif guna memenuhi kebutuhan hidup sehari-hari. Itulah “pesan” pandemi Covid -19 yang ia tangkap, yang kini memasuki tahun kedua namun belum sirna.

Yuke merasa prihatin jika melihat kawasan perumahan yang kecil-kecil itu tidak menarik. Menurutnya, rumah kecil untuk MBR, dan sederhana tidak masalah asal sehat, nyaman dan indah. Karena itu dalam desainnya ia coba menghadirkan rancangan hunian yang meskipun mungil tapi cantik. Bagian depan, misalnya, mendongak ke atas sehingga performance-nya tampak elegan pula.

“Rasa percaya diri pemiliknya tentu berbeda. Rumah kecil tapi indah akan menambah rasa pede-nya,“ ujar Dr Yuke

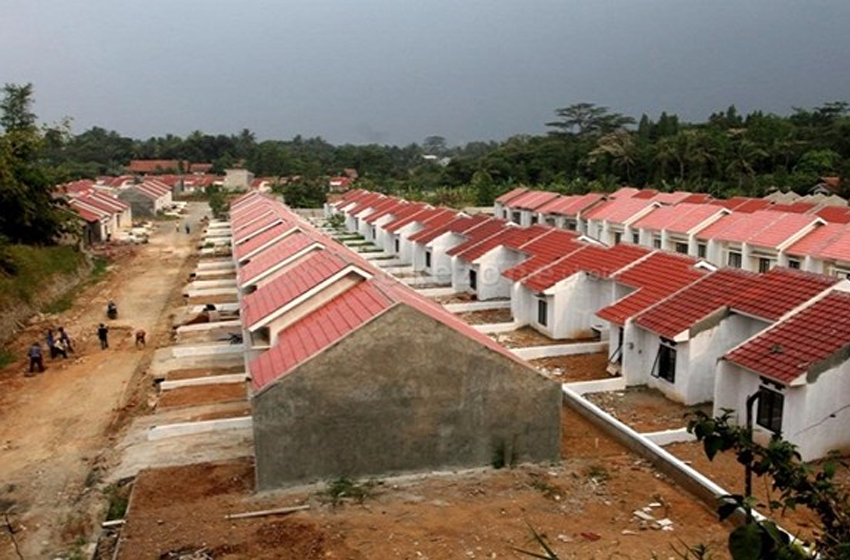
Proyek pembangunan perumahan. (foto: Kementerian PUPR)

Upaya pemerintah guna memenuhi kebutuhan hunian yang layak ini terus dilakukan. Sejuta rumah bagi masyarakat, begitu slogan yang sering kita dengar. Karena seperti yang dikatakan Menteri PUPR Basuki Hadimuljono, masih ada 14 juta masyarakat berpenghasilan rendah dari 70 juta orang belum memiliki  hunian.

“Ini akan terus kita upayakan melalui program yang ada saat ini. Kita perlu menyediakan rumah yang sehat, agar warganya lebih produktif,” kata Basuki. Karenanya, Basuki menegaskan, pembangunan rumah layak huni ini masih akan menjadi fokus program perumahan Kementerian PUPR pada tahun 2021 ini.

Sementara itu menurut Irawadi (63), kontraktor yang 25 tahun membangun Perumnas di Jawa Barat, program sejuta rumah yang terus diupayakan  pemerintah, tidak mudah diwujudkan. ”Kalau masih ratusan ribu mungkin,“ kata Irawadi yang membangun Perumnas sejak tahun 1995, antara lain di Soreang, Bandung, Cianjur, dan Karawang .

Masalahnya, kata Pak Ir, demikian sapaannya, ketersediaan lahan yang makin sulit. Karena itu setelah tahun 2000-an, luas per kapling untuk tipe-tipe rumah sederhana diturunkan. Dulu tipe 21/60 M2, 36/ 84 atau 90 m2, sekarang tipe 36 itu dengan luas tanah hanya 60 m2.

Keterlibatan arsitek dalam rancangbangun rumah-rumah sederhana selalu disertakan. Karena itu, kata Pak Ir, sudah merupakan bagian dari syarat perizinan. Namun di lapangan kadang ada perubahan-perubahan karena kondisi yang tidak memungkinkan, sehingga juru gambar akan melakukan perubahan di sana-sini.  

Perumahan rakyat. (foto: Kementerian PUPR)

Ir Yuke pun memaklumi hal itu. Menurutnya, tentu ada kesulitan atau kendala yang dihadapi pihak terkait yang terlibat dalam penyediaan pembangunan perumahan layak huni bagi masyarakat. Tidak hanya ASN namun hunian bagi semuanya terutama masyarakat berpenghasilan rendah. Akan tetapi ia optimis untuk benar-benar bisa mewujudkan hunian layak yang representatif yakni sehat, nyaman dan indah dan mendorong pula penghuninya kreatif dan produktif dengan cara kolaborasi.                                      

Dalam bidang apapun, jika dilakukan oleh ahlinya, pasti menghasilkan karya yang bagus. “Masih banyak kok arsitek yang idealis, masih banyak kok pengembang yang idealis,“ kata Yuke. “Kenyamanan hunian sebaiknya tidak hanya nyaman bagi raga, tapi juga rasa. Karya dengan citarasa yang baik mencerminkan bangsa yang kuat,“ ujar Dr Yuke lagi..

Hal ini senada dengan apa yang pernah dikatakan Menteri PUPR bahwa rumah yang nyaman dan sehat bisa mendorong warganya lebih produktif. Karena itu pembangunan rumah layak huni ini masih akan menjadi fokus program perumahan Kementerian PUPR pada tahun 2021. (iswati)
KPR Lunas? Segera Urus Surat Roya!

ANDI dan Yanti, berbunga-bunga. Setelah 10 tahun berjuang, dengan segala keterbatasan yang ada, kredit kepemilikan rumah (KPR) yang diperoleh dari Bank Tabungan Negara (BTN), akhirnya lunas.

“Lega rasanya,” ujar Yanti, Ibu rumah tangga yang juga disibukkan dengan usaha sampingan, demi menyeimbangkan neraca keuangan keluarganya. Dengan cicilan rumah Rp 1,5 jutaan, ditambah cicilan sepeda motor sekitar Rp 1,3 juta, Yanti dan suaminya harus putar otak agar kredit mereka tidak bermasalah. Sekali terlambat, berarti harus menanggung denda.

Sekali dua mereka pernah menunggak, terutama karena kebutuhan mendesak sekolah anak mereka. Tapi, hal itu pun menjadi pelajaran yang tak mereka ulang lagi. Kini mereka lega, karena rumah mereka di kawasan Bogor sudah lunas. Sudah memadai, karena beberapa sisi sudah direhap.

Rekan Andi mengingatkan, setelah KPR lunas, supata segera diurus  surat roya. Roya adalah  surat/dokumen yang menjadi penanda bahwa seseorang yang mengambil kredit seperti KPR, telah lepas dari beban utangnya.  Kaitannya dengan KPR, surat roya itu penting, bukan hanya surat hak atas hak tanah atau bangunan yang nantinya kita miliki.

Surat roya diatur dalam Undang-Undang No. 4 Tahun 1996 tentang Hak Tanggungan Atas Tanah Beserta Benda-Benda yang Berkaitan dengan Tanah. Menurut  penjelasan umum UU Hak Tanggungan,   secara umum dapat dijelaskan bahwa:

Istilah roya adalah pencoretan pada buku tanah Hak Tanggungan karena hak tanggungan telah terhapus.

Terhapusnya Hak Tanggungan tersebut,  sesuai dengan Pasal 18 ayat (1) UU Hak Tanggungan, antara lain dipicu oleh:

  • Hapusnya utang yang dijamin dengan Hak Tanggungan.
  • Dilepaskannya Hak Tanggungan oleh pemegang Hak Tanggungan.
  • Pembersihan Hak Tanggungan berdasarkan penetapan peringkat oleh Ketua Pengadilan Negeri.
  • Hapusnya hak atas tanah yang dibebani Hak Tanggungan.
  • Tak begitu saja terhapus, ada langkah-langkah yang harus ditempuh untuk mengurus surat roya.


Bagaimana syarat dan cara mengurus Surat Roya?
Mengurus surat roya, tidak sulit. Jadi, hal ini dapat Anda urus sendiri tanpa bantuan perantara.  Ada beberapa syarat yang dibutuhkan. Sebelum mengurus surat roya, sebaiknya Anda persiapkan  beberapa dokumen yang akan diperlukan nantinya, yaitu:

  • Surat permohonan atau Lampiran 13 (bisa Anda dapatkan di kantor pertanahan);
  • Surat sertifikat tanah asli;
  • Sertifikat hak tanggungan asli;
  • 1 lembar foto kopi KTP;
  • Surat permohonan roya dari bank atau kreditur yang diberikan oleh saat pelunasan cicilan; dan
  • Surat perubahan nama bila ada pergantian nama institusi kreditur.

Setelah semua dokumen itu lengkap, dalam arti Anda telah mengantongi seluruh syarat dokumen tersebut, Anda dapat mengunjungi kantor Badan Pertanahan Nasional (BPN)  setempat.


Setibanya di BPN,  Anda perlu membeli map pengurusan surat roya berwarna oranye. Map ini dapat Anda temukan di koperasi pegawai.

Masukkan dokumen berikut dalam  map pengurusan tersebut:

1 lembar sampul warkah/roya berwarna kuning.
1 lembar surat permohonan Lampiran 13.

contoh warkah


Isilah  sampul warkah sesuai dengan KTP dan data yang tersedia di sertifikat. Kemudian, isi juga Lampiran 13 sesuai data dan kemudian lingkari pilihan No. 10 yang berisikan “Roya atas Hak Tanggungan”.

Selanjutnya, serahkan dokumen roya yang sudah disiapkan itu ke loket pelayanan pendaftaran roya. Tunggulah sesuai antrian, karena petugas  akan memanggil dan meminta Anda untuk :

Mengisi formulir sampul warkah atau balik nama (berwarna hijau) untuk diisi. Sementara cara pengisian sama seperti pengisian sampul warkah atau roya.
Petugas memberikan satu dokumen perubahan nama institusi kreditur (bila ada) untuk difotokopi oleh pemohon dan selanjutnya akan dimasukkan dalam map permohonan roya.
Formulir sampul warkah atau balik nama (berwarna hijau) yang telah diisi dan dokumen perubahan nama kreditur (bila ada) yang sudah difotokopi diserahkan kembali ke loket pengurusan roya.
Tahapan lanjutnya, petugas akan memanggil lagi untuk menerima surat perintah setor dan meminta penyelesaian pembayaran di kasir.

Apabila  sudah dinyatakan lunas, kasir akan memberikan bukti setor atau kuitansi dua lembar, satu lembar warna merah dan satu lembar warna putih. Selanjutnya sebagai pemohon, Anda menyerahkan surat perintah setor dan bukti Setor atau warna putih dan merah kepada petugas di loket roya. Jika semua sudah tuntas,  petugas loket roya akan memanggil lagi dan memberikan:

Surat perintah setor warna putih.
Bukti setor atau kuitansi warna putih.
Tanda terima penyerahan dokumen warna putih
Lantas, petugas loket roya memberikan informasi bahwa dalam waktu satu minggu sertifikat dapat diambil di loket pengambilan dengan membawa tanda terima dokumen asli.

Sederhana bukan. Jadi, Anda tidak perlu meminta calo atau orang lain untuk mengurusnya, mengingat  Prosesnya tidak sesulit yang dibayangkan bukan?***

Jurus hindari jebakan utang KPR

MANA lebih baik, membeli rumah cash atau kredit? Pastinya, kalau punya dana cukup ya lebih baik beli tunai daripada utang melalui skema kredit pemilikan rumah (KPR) bank atau lembaga keuangan non bank (finance).

Sebenarnya, setidaknya sejak dua tahun terakhir ini, sudah mulai berkembang KPR syariah yang dikembangkan kalangan developer (pengembang) properti. Sepenuhnya syariah, karena tidak ada BI checking, tidak ada denda/pinalti kalau cicilan mleset, dan hanya modal KTP saja untuk bisa ngutang. Tapi, soal KPR syariah ini akan kita bahas dalam kesempatan berikutnya.

Untuk Anda yang berminat membeli rumah dengan memanfaatkan KPR bank, hindarilah kekeliruan yang tidak perlu, yang salah-salah justru akan membuat otak dan hati Anda ‘ngilu’. Pusiiing.

Mengapa hal ini perlu Anda perhatikan? Penting, karena biar tidak masuk ke jebakan batman “setan kredit”.

Memang, pembelian rumah dengan skema cicilan KPR, akan sangat membantu mereka yang berpenghasilan pas-pasan atau tidak berlebih.

Nah, sebelum mengajukan KPR, ada baiknya Anda simulasikan terlebih dahulu kemampuan finansial Anda. Kalkulator simulasi ini biasanya tersedia di website bank pemberi KPR atau di website jual beli rumah seperti rumah.com, rumah123.com dan lainnya.  Memang hasil simulasi itu tidak akan sama persis dengan angka saat Anda akad KPR, tapi setidaknya mendekati.

Beikut ini hal-hal yang perlu Anda perhatikan supaya tidak menyesal di kemudian hari:

  1. Pahami betul  cara menghitung bunga KPR.
  2. Menabung buat bayar DP rumah. Salah satu pengeluran yang besar dalam pembelian rumah dengan KPR adalah menyiapkan  uang muka atau down payment (DP). Nilainya di kisaran 10% – 30% dari harga rumahnya. Semakin besar DP yang bisa Anda bayar, semakin bagus, karena akan memperkecil nilai cicilan.
  3. Siapkan dana tambahan untuk biaya admistrasi KPR, asuransi kebakaran, asuransi jiwa pemohon KPR, balik nama dll. Jadi,  Anda bukan  hanya harus  menyiapkan uang senilai DP rumahnya saja, tetapi juga biaya-biaya lain. Asuransi KPR ini sekarang wajib, sebagai jaminan bagi bank bahwa uang yang dipinjamkan kepada nasabahnya akan kembali plus bunganya kalau pemohon KPR meninggal atau mengalami catat permanen sehingga tidak bisa mencari nafkah. Hal ini juga melindungi ahli waris dari beban cicilan berikutnya setelah kepala keluarga terkena musibah tersebut.
  4. Jangan buru-buru merenovasi rumah. Masalahnya,  pada umumnya  perbaikan atau renovasi setelah proses serah terima rumah, lebih banyak untuk sekedar memuaskan selera pribadi. Kalau Anda memiliki kelebihan  uang muka, sebaiknya dipakai untuk keperluan lain atau cadangan dana  keadaan darurat.
  5. Bayar cicilan lebih besar untuk mempersingkat tenor, jika memungkinkan. Tapi ini tidak bisa atau tidak menguntungkan jika bank menerapkan sistem flat. Mempercepat pelunasan, malah kena pinalti. Aneh kan, tapi itu fakta yang ada dalam praktek perbankan (KPR).
  6.  Jangan melakukan  refinancing KPR. Sungguh, ini sebuah ide buruk jika Anda tetap melalukannya. Anda melunasi pinjaman rumah dengan pinjaman, itu membahayakan beban keuangan Anda.
  7.  Jangan menunggu tua untuk beli rumah.  Kalau menunggu siap, pasti lebih banyak tidak siap. Butuh keberanian yang disertai kalkulasi yang baik. Jika Anda menunda membeli rumah,  apalagi jika menggunakan skema KPR, seiring dengan jalannya waktu, umur Anda pun bertambah dan itu mengurangi tenor waktu pelunasan. Ada baiknya di usia 25-30 tahun Anda sudah membeli rumah, sekalipun dengan KPR. Kenapa,  apabila  Anda karyawan, batas usia maksimal saat melunasi KPR adalah 55 tahun, sedangkan untuk pengusaha atau wiraswastawan, batas usianya sekitar 65 tahun. Makin tua usia, makin sempit tenor kreditnya.

Demikian beberapa tips untuk Anda yang berencana membeli rumah melalui skema KPR bank (non syariah).***

Ini yang bikin generasi milenial susah punya rumah

PROPERTI merupakan produk yang ketersediaannya sangat terbatas, di mana pun, tidak terkecuali di Indonesia. Generasi sekarang, yang dikenal sebagai golongan milenial, menghadapi masalah hunian. Kebutuhan papan menjadi urutan kedua setelah pangan, yang dengan demikian semua orang membutuhkannya, termasuk (barangkali Anda yang ada di deretan) generasi milenial.  

Apabila Anda termasuk kelompk generasi milenial, Anda ada di golongan yang sudah memiliki rumah sendiri (walaupun masih harus mengangsur), golongan yang sedang dalam proses membeli rumah ataukah kelompok yang belum peduli dengan kepemilikan properti?

Mereka yang sampai sekarang masih dalam kelompok belum memiliki rumah, pada umumnya adalah orang-orang yang terlalu memilih soal properti.  Pada umumnya, golongan ini sering beranggapan, karena  harganya tidak terjangkau, maka masalah membeli rumah kemudian tidak dipikirkan.  Mereka juga sering mengangankan sebuah rumah yang terlalu ideal. Biasanya ini sulit terwujud.

Mereka membayangkan memiliki rumah di lolasi yang strategis  atau pusat kota, dengan tanah yang luas dan bangunan yang  besarny a ‘luar biasa’. Orang yang memiliki impian semacam itu, tentu harus menyediakan dana yang tidak sedikit. Pastinya, harganya luar biasa.

Kelompok orang yang menginginkan rumah seperti itu, karena tidak memiliki dana yang cukup, akhirnya memilih untuk kontrak di daerah perkotaan. Lokasinya dekat dengan kantor, atau dekat keramaian. Sekarang, iming-iming makin banyak dengan banyaknya apartemen yang disewakan. Pastinya, menyewa apartemen di pusat kota, yang mungkin malah tinggal jalan kaki ke kantor atau cukup sekali naik kendaraan umum, praktis.

Tetapi, Anda harus ingat, jika konsep berpikir seperti itu yang dipilih, maka Anda kemungkinan besae sampai tua tidak akan memiliki rumah. Selamanya menjadi “kontraktor” (tukang ngontrak demi mudah ke kantor…)

Jika Anda serius ingin memiliki rumah, maka gaya hidup yang penuh dengan keinginan berlebih, mulai sekarang ini  harus Anda tulis di urutan paling buncit.  Fokuslah, untuk sekerang,  yang penting Anda punya  properti dulu. Di mana pun!!

Dimana pun??

Betul! Untuk memiliki properti, yang terjangkau dengan kondisi keuangan Anda, maka Anda harus mau sedikit berkorban.  Jangan membayangkan kesusahan dan kesulitanya, ketika Anda akan memutuskan untuk membeli properti.  Yakinlah, bahwa Anda tidaklah sendirian. Misalnya, Anda bukanlah satu-satunya orang yang tinggal di Bekasi, Bogor atau Tangerang, yang harus bekerja di Jakarta, setiap hari PP menggunakan kendaraan umum baik kereta resl listrik atau  bus. Jutaan orang yang bekerja di Jakarta adalah warga wilayah penyangga Ibukota yang setiap hari memanfaatlan KRL atau bus umum untuk pergi dan pulang kerja.

Jadi, untuk memiliki   properti sendiri, perlu ada pengorbanan. Pertama, Anda harus  bisa  menabung, baik untuk membayar uang muka maupun cicilan. Untuk rumah subsidi, ada sejumlah pengembang yang memberi kesempatan mudah kepada konsumennya untuk mengangsur DP hingga 12 – 15 bulan. Pengorbanan berikutnya, Anda harus menyiapkan waktu yang memadai untuk menjangkau ke kantor dengan kendaraan baik umum maupun pribadi. Paling praktis sekarang adalah kereta dan busway. Maka, perumahan yang memiliki akses yang dekat dengan fasilitas transportasi itu, akan diserbu pembeli.

Jangan takut untuk membeli rumah dengan  Kredit Pemilikan Rumah (KPR). Tak masalah sekalipun Anda harus mengangsur  15 atau 20 tahun. Pada tahun-tahun awal, cicilan  mungkin akan terasa berat, tetapi seiring dengan kenaikan gaji berkala Anda, maka cicilan akan makin ringan.  Coba sandingkan nilai cicilan dengan kenaikan gaji setiap tahun. Pastinya suatu saat akan  masuk pada tahap yang terasa ringan bukan?

Bandingkanlah dengan potensi kenaikan  harga properti yang akan Anda dibeli itu pada 15 tahun mendatang. Pasti, pengorbanan yang Anda lakukan  tidak akan sia-sia dibandingkan dengan  kenyamanan dan keuntungan yang akan diperoleh.

Jadi, segera cari perumahan! Beli! Tak masalah kalaupun harus kredit KPR…***

Lewat Koperasi, Kredit Rumah tanpa Uang Muka

KREDIT rumah tanpa uang muka, ternyata bukan sekadar utopia. Koperasi Syariah di Tangerang sudah melaksanakannya untuk anggota. Hebatnya, koperasi ini maju dan berkembang tanpa bantuan dari bank.

Menteri Koperasi dan UKM AAGN Puspayoga menegaskan bahwa bila koperasi dikelola dengan baik dan benar akan memberikan sesuatu yang positif bagi pengurus dan anggota koperasi. “Lihat saja, Produk Domestik Bruto (PDB) sumbangan dari koperasi biasanya hanya satu koma sekian, dalam dua tahun ini menjadi 4,41%. Kita berharap tahun depan di atas 5%. Untuk itu, kita harus terus kerja keras dengan terus menggulirkan program reformasi total koperasi,” kata Puspayoga pada acara Milad ke-4 dan 14 tahun beroperasi sekaligus peresmian kantor pusat Koperasi Syariah (Kopsyah) Benteng Mikro Indonesia (BMI) di kawasan Paramount Land, Gading Serpong, Kabupaten Tangerang, Banten, Senin (20/3).

Di acara yang juga dihadiri Bupati Tangerang A Zaki Iskandar, Menkop Puspayoga menyatakan apresiasinya atas keberpihakan Pemkab Tangerang dalam pengembangan koperasi dan UMKM di wilayah Kabupaten Tangerang. “Yang jelas, bila ada keberpihakan dari Pemda, maka KUMKM di satu wilayah akan maju dan berkembang. Tidak perlu membuat koperasi banyak-banyak di daerah, tapi sedikit koperasi saja namun berkualitas dan jumlah anggotanya banyak”, tandas Menkop.

Selain itu, Puspayoga pun mendukung penuh niat dari Kopsyah BMI untuk turut serta menyalurkan kredit usaha rakyat (KUR). “Secara kesehatan koperasi, saya tidak meragukan Kopsyah BMI. Namun, saya memberi saran agar segera membenahi sistem onlinenya, atau IT. Karena, koperasi penyalur KUR itu IT-nya harus tersambung dengan online system di Kemenkeu dan Bank Indonesia. Segera berbenah IT agar bisa menjadi penyalur KUR. Saat ini, sudah ada 32 koperasi yang sedang kita kaji agar menjadi penyalur KUR”, jelas Menkop lagi.

Dalam sambutannya, Presiden Direktur Kopsyah BMI Kamaruddin Batubara menjelaskan, kinerja koperasinya telah berkembang pesat dengan memiliki jumlah anggota 122.190 orang anggota, 516 orang karyawan pada empat kantor cabang dan 31 kantor cabang pembantu. “Modal sendiri sebesar Rp106 miliar, aset kelolaan sebesar Rp301 miliar, dan volume pinjaman keanggotaan antara Rp40-50 miliar perbulan dengan NPL relatif kecil hanya 0,4%,” papar Kamaruddin.

Kamaruddin juga menegaskan bahwa bila koperasi besar maka akan bisa bersaing dengan unit usaha lainnya, termasuk usaha besar. “Kami butuh dana besar untuk terus berkembang. Selain terus mendorong orang untuk menjadi anggota koperasi dan menyimpan di koperasi, kami juga bermitra dengan sumber-sumber dana dari Rusia, AS, Belanda, dan Australia,” ungkap dia seraya menyebutkan bahwa Kopsyah BMI masuk di pembiayaan sektor usaha yang tidak disentuh oleh perbankan, seperti sanitasi dan air. Bahkan, Kopsyah BMI memiliki pembiayaan perumahan tanpa uang muka bagi anggota.

Sementara itu, Bupati Tangerang A Zaki Iskandar berharap agar koperasi, khususnya Kopsyah BMI, agar terus berkembang menjadi besar agar tidak dipandang sebelah mata. “Di samping itu, agar koperasi tidak dianggap semata-mata kegiatan sosial, melainkan sebagai unit usaha yang bisa menjadi roda penggerak ekonomi masyarakat. Oleh karena itu, Kopsyah BMI bisa menjadi contoh bagi koperasi dan unit usaha lainnya yang ada di Kabupaten Tangerang”, pungkas Bupati Tangerang. ***