BI Kerek Naik 0,5% Suku Bunga Acuan

JAYAKARTA NEWS – Setelah mempertahankan selama 17 bulan, Bank Indonesia (BI) akhirnya memutuskan untuk menaikkan suku bunga acuan sebesar 0,5% atau 50bps menjadi 5,25%. Keputusan ini secara psikologis bakal membuat was-was para debitur.

Kepala Departemen Komunikasi BI, Erwin Haryono menjelaskan, keputusan tersebut diambil setelah  Rapat Dewan Gubernur (RDG) BI mengadakan rapat pada  16-17 November 2022. Selain memutuskan menaikkan suku bunga acuan, RDG juga  menetapkan suku bunga Deposit Facility sebesar 50 bps menjadi 4,50%, dan suku bunga Lending Facility sebesar 50 bps menjadi 6,00%.

“Keputusan kenaikan suku bunga tersebut sebagai langkah front loaded, pre-emptive, dan forward looking untuk menurunkan ekspektasi inflasi yang saat ini masih tinggi,” tandas Gubernur Bank Sentral, Perry Warjiyo.

BI mengatakan, langkah tersebut juga untuk  memastikan inflasi inti ke depan kembali ke dalam sasaran 3,0±1% lebih awal yaitu ke paruh pertama 2023. Selain itu,  juga untuk  memperkuat kebijakan stabilisasi nilai tukar Rupiah, agar sejalan dengan nilai fundamentalnya sebagai akibat kuatnya mata uang dolar AS dan tingginya ketidakpastian pasar keuangan global, di tengah peningkatan permintaan ekonomi domestik yang tetap kuat.

Untuk itu BI  terus memperkuat respons bauran kebijakan untuk menjaga stabilitas dan momentum pemulihan ekonomi. Di antaranya,  memperkuat operasi moneter melalui kenaikan struktur suku bunga di pasar uang sesuai dengan kenaikan suku bunga BI7DRR tersebut untuk menurunkan ekspektasi inflasi dan memastikan inflasi inti kembali ke sasarannya lebih awal.

Selanjutnya, memperkuat stabilisasi nilai tukar Rupiah dengan tetap berada di pasar sebagai bagian dari upaya pengendalian inflasi, terutama imported inflation, melalui intervensi di pasar valas baik melalui transaksi spot, Domestic Non Deliverable Forward (DNDF), serta pembelian/penjualan Surat Berharga Negara (SBN) di pasar sekunder;

BI juga akan melanjutkan penjualan/pembelian SBN di pasar sekunder untuk memperkuat transmisi kenaikan BI7DRR dalam meningkatkan daya tarik imbal hasil SBN bagi masuknya investor portofolio asing guna memperkuat stabilisasi nilai tukar Rupiah;

Yang tidak kalah pentingnya menurut BI, adalah menerbitkan instrumen sukuk Bank Indonesia (SukBI) yang menggunakan underlying berupa surat berharga pembiayaan inklusif (SukBI inklusif) dan diakui sebagai Surat Berharga Pembiayaan Inklusif (SBPI). Hal itu sejalan dengan komitmen Bank Indonesia untuk terus mendukung pembiayaan inklusif serta pengembangan ekonomi dan keuangan syariah;

“BI juga melanjutkan kebijakan transparansi Suku Bunga Dasar Kredit dengan melakukan pendalaman asesmen terkait respons suku bunga perbankan terhadap suku bunga kebijakan,” tandas Erwin.  

Bank Sentral juga terus mendorong penggunaan QRIS dan melanjutkan pengembangan fitur serta layanan QRIS termasuk perluasan QRIS antarnegara seiring dengan telah tercapainya target 15 juta pengguna baru QRIS pada Oktober 2022. “BI pun  mendorong inovasi sistem pembayaran termasuk melanjutkan akseptasi BI-FAST kepada masyarakat melalui perluasan kepesertaan dan kanal layanan serta terus melanjutkan komunikasi publik secara berkala,” jelasnya. (*/sm)
KB Capital Gandeng Sunindo Hadirkan Produk Pembiayaan

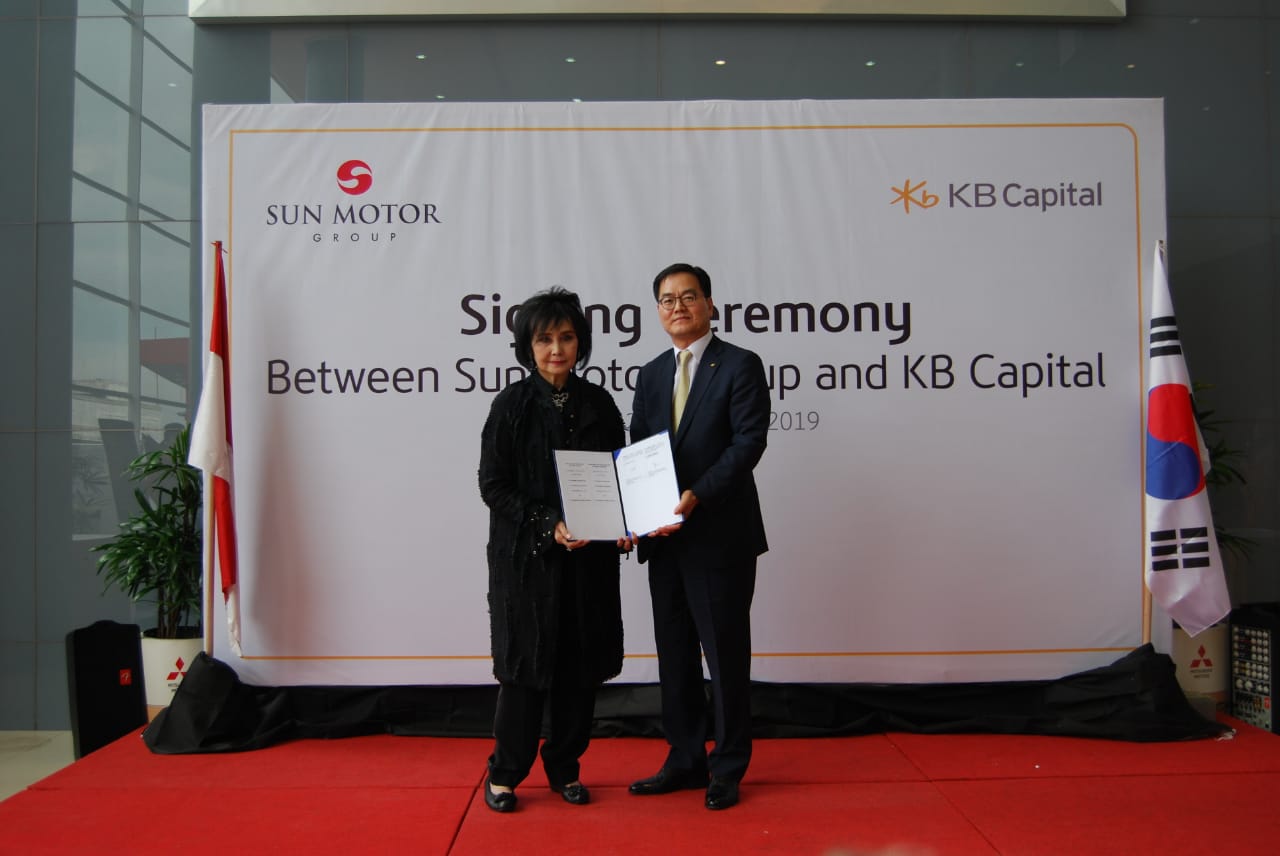
SEJALAN dengan meningkatnya penjualan kendaraan dan bertambahnya dealer di bawah jaringan Sun Motor Group, bertempat di Showroom Mitsubishi Sun Star Prima Motor, Jalan Sholeh Iskandar No 35, Bogor, Jawa Barat belum lama ini dilakukan penandatanganan nota kesepahaman kerja sama kemitraan antara PT Sunindo Parama Finance dengan KB Capital.

Kerja sama tersebut untuk menghadirkan produk pembiayaan yang komprehensif dan modern bagi para pelanggan yang melakukan pembelian kendaraan secara kredit melalui jaringan dealer Sun Motor Group di berbagai kota di Indonesia.

Chief Executive Officer KB Capital, Hwang Soo Nam menyatakan bahwa setelah sukses masuk ke pasar Laos pada tahun 2017, pada tahun ini KB Capital terus memperluas bisnisnya di Asia Tenggara.

“Hari ini kami bekerja sama dengan Sunindo Parama Finance masuk ke pasar Indonesia yang mempunyai jumlah penduduk terbanyak nomor 4 dan mempunyai GDP terbesar nomor 16 di seluruh dunia,” tuturnya.

Melalui joint venture tersebut akan mempersatukan captive market dari Sun Motor Group dan pengalaman KB Financial Group di bidang keuangan.

“Guna mempercepat kestabilan joint venture, KB Capital berencana melakukan kerja sama dengan Bank Bukopin di mana Kookmin Bank mempunyai 22% saham dan KB Insurance Indonesia yang telah terlebih dahulu masuk ke pasar asuransi di Indonesia,” jelas Hwang Soo Nam.

Imelda Sundoro selaku pendiri dan Presiden Komisaris, PT Sun Motor Group menyambut gembira kerja sama kemitraan dalam mengembangkan bisnis pembiayaan automotif di Indonesia sehingga bisa memberikan pilihan produk pembiayaan yang terbaik kepada para pelanggan.

“Kami berharap dengan hadirnya produk baru pembiayaan dari Sunindo Parama Finance yang didukung oleh KB Capital ini semakin memberikan kemudahan dan pengalaman yang menggembirakan bagi para konsumen Sun Motor Group dalam memiliki kendaraan impian,” ungkap Imelda.***

(Aliefin)

Jurus hindari jebakan utang KPR

MANA lebih baik, membeli rumah cash atau kredit? Pastinya, kalau punya dana cukup ya lebih baik beli tunai daripada utang melalui skema kredit pemilikan rumah (KPR) bank atau lembaga keuangan non bank (finance).

Sebenarnya, setidaknya sejak dua tahun terakhir ini, sudah mulai berkembang KPR syariah yang dikembangkan kalangan developer (pengembang) properti. Sepenuhnya syariah, karena tidak ada BI checking, tidak ada denda/pinalti kalau cicilan mleset, dan hanya modal KTP saja untuk bisa ngutang. Tapi, soal KPR syariah ini akan kita bahas dalam kesempatan berikutnya.

Untuk Anda yang berminat membeli rumah dengan memanfaatkan KPR bank, hindarilah kekeliruan yang tidak perlu, yang salah-salah justru akan membuat otak dan hati Anda ‘ngilu’. Pusiiing.

Mengapa hal ini perlu Anda perhatikan? Penting, karena biar tidak masuk ke jebakan batman “setan kredit”.

Memang, pembelian rumah dengan skema cicilan KPR, akan sangat membantu mereka yang berpenghasilan pas-pasan atau tidak berlebih.

Nah, sebelum mengajukan KPR, ada baiknya Anda simulasikan terlebih dahulu kemampuan finansial Anda. Kalkulator simulasi ini biasanya tersedia di website bank pemberi KPR atau di website jual beli rumah seperti rumah.com, rumah123.com dan lainnya.  Memang hasil simulasi itu tidak akan sama persis dengan angka saat Anda akad KPR, tapi setidaknya mendekati.

Beikut ini hal-hal yang perlu Anda perhatikan supaya tidak menyesal di kemudian hari:

  1. Pahami betul  cara menghitung bunga KPR.
  2. Menabung buat bayar DP rumah. Salah satu pengeluran yang besar dalam pembelian rumah dengan KPR adalah menyiapkan  uang muka atau down payment (DP). Nilainya di kisaran 10% – 30% dari harga rumahnya. Semakin besar DP yang bisa Anda bayar, semakin bagus, karena akan memperkecil nilai cicilan.
  3. Siapkan dana tambahan untuk biaya admistrasi KPR, asuransi kebakaran, asuransi jiwa pemohon KPR, balik nama dll. Jadi,  Anda bukan  hanya harus  menyiapkan uang senilai DP rumahnya saja, tetapi juga biaya-biaya lain. Asuransi KPR ini sekarang wajib, sebagai jaminan bagi bank bahwa uang yang dipinjamkan kepada nasabahnya akan kembali plus bunganya kalau pemohon KPR meninggal atau mengalami catat permanen sehingga tidak bisa mencari nafkah. Hal ini juga melindungi ahli waris dari beban cicilan berikutnya setelah kepala keluarga terkena musibah tersebut.
  4. Jangan buru-buru merenovasi rumah. Masalahnya,  pada umumnya  perbaikan atau renovasi setelah proses serah terima rumah, lebih banyak untuk sekedar memuaskan selera pribadi. Kalau Anda memiliki kelebihan  uang muka, sebaiknya dipakai untuk keperluan lain atau cadangan dana  keadaan darurat.
  5. Bayar cicilan lebih besar untuk mempersingkat tenor, jika memungkinkan. Tapi ini tidak bisa atau tidak menguntungkan jika bank menerapkan sistem flat. Mempercepat pelunasan, malah kena pinalti. Aneh kan, tapi itu fakta yang ada dalam praktek perbankan (KPR).
  6.  Jangan melakukan  refinancing KPR. Sungguh, ini sebuah ide buruk jika Anda tetap melalukannya. Anda melunasi pinjaman rumah dengan pinjaman, itu membahayakan beban keuangan Anda.
  7.  Jangan menunggu tua untuk beli rumah.  Kalau menunggu siap, pasti lebih banyak tidak siap. Butuh keberanian yang disertai kalkulasi yang baik. Jika Anda menunda membeli rumah,  apalagi jika menggunakan skema KPR, seiring dengan jalannya waktu, umur Anda pun bertambah dan itu mengurangi tenor waktu pelunasan. Ada baiknya di usia 25-30 tahun Anda sudah membeli rumah, sekalipun dengan KPR. Kenapa,  apabila  Anda karyawan, batas usia maksimal saat melunasi KPR adalah 55 tahun, sedangkan untuk pengusaha atau wiraswastawan, batas usianya sekitar 65 tahun. Makin tua usia, makin sempit tenor kreditnya.

Demikian beberapa tips untuk Anda yang berencana membeli rumah melalui skema KPR bank (non syariah).***

Ini yang bikin generasi milenial susah punya rumah

PROPERTI merupakan produk yang ketersediaannya sangat terbatas, di mana pun, tidak terkecuali di Indonesia. Generasi sekarang, yang dikenal sebagai golongan milenial, menghadapi masalah hunian. Kebutuhan papan menjadi urutan kedua setelah pangan, yang dengan demikian semua orang membutuhkannya, termasuk (barangkali Anda yang ada di deretan) generasi milenial.  

Apabila Anda termasuk kelompk generasi milenial, Anda ada di golongan yang sudah memiliki rumah sendiri (walaupun masih harus mengangsur), golongan yang sedang dalam proses membeli rumah ataukah kelompok yang belum peduli dengan kepemilikan properti?

Mereka yang sampai sekarang masih dalam kelompok belum memiliki rumah, pada umumnya adalah orang-orang yang terlalu memilih soal properti.  Pada umumnya, golongan ini sering beranggapan, karena  harganya tidak terjangkau, maka masalah membeli rumah kemudian tidak dipikirkan.  Mereka juga sering mengangankan sebuah rumah yang terlalu ideal. Biasanya ini sulit terwujud.

Mereka membayangkan memiliki rumah di lolasi yang strategis  atau pusat kota, dengan tanah yang luas dan bangunan yang  besarny a ‘luar biasa’. Orang yang memiliki impian semacam itu, tentu harus menyediakan dana yang tidak sedikit. Pastinya, harganya luar biasa.

Kelompok orang yang menginginkan rumah seperti itu, karena tidak memiliki dana yang cukup, akhirnya memilih untuk kontrak di daerah perkotaan. Lokasinya dekat dengan kantor, atau dekat keramaian. Sekarang, iming-iming makin banyak dengan banyaknya apartemen yang disewakan. Pastinya, menyewa apartemen di pusat kota, yang mungkin malah tinggal jalan kaki ke kantor atau cukup sekali naik kendaraan umum, praktis.

Tetapi, Anda harus ingat, jika konsep berpikir seperti itu yang dipilih, maka Anda kemungkinan besae sampai tua tidak akan memiliki rumah. Selamanya menjadi “kontraktor” (tukang ngontrak demi mudah ke kantor…)

Jika Anda serius ingin memiliki rumah, maka gaya hidup yang penuh dengan keinginan berlebih, mulai sekarang ini  harus Anda tulis di urutan paling buncit.  Fokuslah, untuk sekerang,  yang penting Anda punya  properti dulu. Di mana pun!!

Dimana pun??

Betul! Untuk memiliki properti, yang terjangkau dengan kondisi keuangan Anda, maka Anda harus mau sedikit berkorban.  Jangan membayangkan kesusahan dan kesulitanya, ketika Anda akan memutuskan untuk membeli properti.  Yakinlah, bahwa Anda tidaklah sendirian. Misalnya, Anda bukanlah satu-satunya orang yang tinggal di Bekasi, Bogor atau Tangerang, yang harus bekerja di Jakarta, setiap hari PP menggunakan kendaraan umum baik kereta resl listrik atau  bus. Jutaan orang yang bekerja di Jakarta adalah warga wilayah penyangga Ibukota yang setiap hari memanfaatlan KRL atau bus umum untuk pergi dan pulang kerja.

Jadi, untuk memiliki   properti sendiri, perlu ada pengorbanan. Pertama, Anda harus  bisa  menabung, baik untuk membayar uang muka maupun cicilan. Untuk rumah subsidi, ada sejumlah pengembang yang memberi kesempatan mudah kepada konsumennya untuk mengangsur DP hingga 12 – 15 bulan. Pengorbanan berikutnya, Anda harus menyiapkan waktu yang memadai untuk menjangkau ke kantor dengan kendaraan baik umum maupun pribadi. Paling praktis sekarang adalah kereta dan busway. Maka, perumahan yang memiliki akses yang dekat dengan fasilitas transportasi itu, akan diserbu pembeli.

Jangan takut untuk membeli rumah dengan  Kredit Pemilikan Rumah (KPR). Tak masalah sekalipun Anda harus mengangsur  15 atau 20 tahun. Pada tahun-tahun awal, cicilan  mungkin akan terasa berat, tetapi seiring dengan kenaikan gaji berkala Anda, maka cicilan akan makin ringan.  Coba sandingkan nilai cicilan dengan kenaikan gaji setiap tahun. Pastinya suatu saat akan  masuk pada tahap yang terasa ringan bukan?

Bandingkanlah dengan potensi kenaikan  harga properti yang akan Anda dibeli itu pada 15 tahun mendatang. Pasti, pengorbanan yang Anda lakukan  tidak akan sia-sia dibandingkan dengan  kenyamanan dan keuntungan yang akan diperoleh.

Jadi, segera cari perumahan! Beli! Tak masalah kalaupun harus kredit KPR…***