JAYAKARTA NEWS – Malas keluar terlebih di masa pandemi, keharusan menaati protokol kesehatan cuma sedikit alasan kegiatan dilakukan dari dalam rumah. Sekarang, alasan itu tak akan menghalangi anda menikmati komunikasi, kerja, hingga transaksi. Semua ada di ujung jari. Satu dua ketukan, semua terlaksana.
Jika kerja dan belajar mulai terbiasa dilakukan secara daring atau jarak jauh, maka dalam kegiatan transaksi jual beli hingga perbankan ini bukan hal baru. Teknologi memang membuat apa yang dulu harus dilakukan secara manual, kini tak perlu lagi. Kehadiran fisik bukan prasyarat kegiatan dapat dilaksanakan.
Teknologi telah menawarkan gawai yang jadi perpanjangan Anda. Beragam aplikasi dan kanal menjadi pintu dan jendela berkomunikasi dan bertransaksi. Model semacam ini tak bisa terhindarkan akan menjadi metode yang menjadi cara sehari-hari dalam berinteraksi dan bertransaksi. Pasar-pasar digital sudah menjadi kebiasaan yang di awal membuat gamang kini bahkan tak terasa sudah menjadi kebiasaan.
Namun hal yang mulai menjadi kebiasaan ini, tak selalu pasti benar-benar dikenali dan dipahami pengguna. Padahal, meski sarat kemudahan, teknologi juga dapat sarat persoalan, jika tak dipahami dengan baik. Dalam webinar Sesi Kedua, di hari kedua peringatan 30 tahun alumni FHUI angkatan 90, 30 Desember 2020, hal ini diulik.
Tiga nara sumber dari angkatan yang sama mewakili ragam kapasitas membatu pemira dan pemirsa dalam memahami lebih jauh persoalan di sekitar open banking, financial technology (fintech), perbankan syariah, dan perlindungan konsumen perbankan.
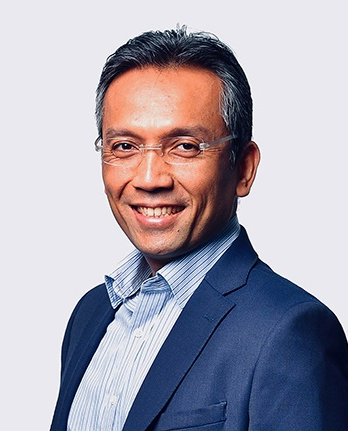
Yosea Iskandar memasuki sesi dengan menyodorkan kondisi terkini yang ada. Dua sisi yang harus menjadi perhatian yaitu faktor risiko. Ia menandai sedikitnya ada empat persoalan dalam hal potensi risiko. Dalam hal kredit, operasional, pemenuhan, dan siber. Dalam hal siber misalnya, setidaknya ada potensi risika dalam keamanan data, fraud, dan kesadaran konsumen. Namun semua persoalan risiko ini memang menjadi tantangan ke depannya. Tantangan yang akan menjawab tuntutan konsumen, pergerakan teknologi, dan perbankan gelap. Tantangan ini harus memapu menemukan keseimbangan antara bagaimana tetap menjadikan bank sebagai sarana keuangan yang relevan, bersaing sehat dengan perkembangan fintech yang pesat.
Penyandang LLM Cornell Law School, dan Master of Finance ini,melanjutkan percakapan dengan mengenalkan open banking, financial technology (fintech), dan segala pernik yang terkait secara detail satu demi satu. Definisi yang tampil dalam paparannya, open banking adalah, “any initiative by a bank to open its application programming interfaces to third parties providing access to data of the bank or access to functionality.”
Definisi ini menggaris bawahi tak sekadar adanya aplikasi, namun kerelaan pihak bank membuka akses pada pihak ketiga terhadap data miliknya. Hal yang menarik, ia mengingatkan untuk membedakan antara dua sistem yang sudah dikenal masyarakat yaitu Elektronik dan Digital. Sepintas tampak tak ada bedanya. Elektronik dimaknai sebagai layanan bagi nasabah Bank untuk memperoleh informasi, melakukan komunikasi, dan melakukan transaksi perbankan melalui media elektronik. Elektornik Banking dikenali nasabah dengan ATM, CDM, EDC, POS, Phone Banking, SMS Banking, Internet Banking, dan Mobile Banking. Model ini diatur dalam POJK No.38/POJK.03/2016 Tentang Penerapan Manajemen Risiko Dalam Penggunaan Teknologi Informasi Oleh Bank Umum.
Sementara pada sisi berbeda, digital diartikan sebagai Layanan Perbankan Elektronik yang dikembangkan dengan mengoptimalkan pemanfaatan data nasabah dalam rangka melayani nasabah secara lebih cepat, mudah, dan sesuai dengan kebutuhan (customer experience), serta dapat dilakukan secara mandiri sepenuhnya oleh nasabah, dengan memperhatikan aspek pengamanan. Produknya seperti DBS Digibank, BTPN Jenius. Dan ia diatur secara berbeda dengan elektronik yaitu dalam POJK No.38/POJK.03/2016 Tentang Penerapan Manajemen Risiko Dalam Penggunaan Teknologi Informasi Oleh Bank Umum, dan POJK No.12/POJK.03/2018 tentang Penyelenggaraan Layanan Perbankan Digital oleh Bank Umum.
Yosea meminta kita melihat pergerakan sejarah financial technology atau fintech ini yang mengalami percepatan dasawarsa terakhir. Dimulai dari masa Fintech 1.0 sejak pemakaian Telex di 1866-1967, ia melesat ke bentuk mobile phone dan financial start up/Fintech dalam Fintech 3.0.Fintech ini menyasar tak hanya sekadar payment, clearing, dan settlement. Namun juga ke deposit, lending, dan Capital raising. Bahkan juga persoalan insurance, investmen managment hingga market support.
“Sayangnya antara perbankan dan fintech ini tidak sama pergerakannya. Perbankan nampaknya lambat bila dibandingkan fintech,” sesalnya. Luasnya gerak fintech ini tak dibarengi dengan percepatan pengawasan dan regulasi. Berbeda dengan perbankan dengan keketatan pengawasan dam kelengkapan regulasi. Padahal produk-produk fintech sudah dalam memasuki sendi gerak ekonomi dan transaksi masyarakat. Dalam instrumen pembayaran saja, kini rasanya galib dari kaum muda hingga tua menggunakan e money dan e wallet. Nama-nama produk seperti Ovo, Gopay, Flazz, Emoney, Brizzi, Dana, LinkAja, atau Go-pay, fasih digunakan. Tak kalah cepat juga pergerakan Fintech Lending dan Layanan Urun Dana Melalui Penawaran Saham Berbasis Teknologi Informasi (Equity Crowdfunding).
Lulusan Fakultas Hukum UI tahun 1994 akhirnya menekankan pada persoalan pokok yang perlu diperhatikan di masa ini adalah adanya kolaborasi antara perbankan dan fintech. Dan pada ujungnya adalah mengejawantahkan apa yang disebut Open banking secara baik di Indonesia. Open Banking ini menaruh visi Blueprint sistem Pembayaran Indonesia 2025.
Hal ini dapat dilaksanakan dengan menggunakan standard open API (Application Programming Interface). API adalah seperangkat protokol dan instruksi yang memungkinkan interkoneksi antar aplikasi dan akses serta pertukaran terhadap data/informasi secara mudah. API ini pada ujungnya bertujuan Efisiensi, keamanan dan keandalan dalam transaksi sistem pembayaran, inovasi dan daya saing demi terciptanya produk inovatif, inklusi keuangan, mengurangi risiko shadow banking, dan mitigasi risiko dengan penerapan standar data, teknis, keamanan dan tata kelola.
Dan ke depan nampaknya isu-isu yang harus diperhatikan akan berkisar pada persoalan peran regulator. Peran ini akan memastikan menjawab isu mengenai perlunya Perlu klausul minimum, seperti: persyaratan juridis, jenis layanan dan biaya, mekanisme pertukaran data, persyaratan teknis dan keamanan, kerahasiaan data, perlindungan konsumen dan right to audit.
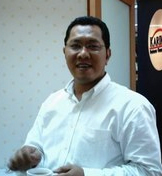
Rupanya persoalan open banking yang bukan lagi pilihan namun kepastian yang harus dihadapi dan disikapi bank konvensional juga suka tak suka akan dihadapi bak Syariah. “Bank Syariah ini ibaratnya masih infant atau bayi, dibandingkan bank konvensional,” jelas Irfan Lesmana.
Legal Group HEad Bank Syariah mandiri ini menceritakan perjalanan perbankan Syariah di Indonesia. Titik-titik penanda perjalanan diwalai di tahun 1992 dengan berdirinya bank bagi hasil-bank muamalat. Tak butuh waktu lama di tahun 1998, perbankan syariah menggeliat dengan melahirkan dua sistem bank syariah dan dipuncaki lahirnya UU Perbankan Syariah di tahun 2008. Kini, tahun 2020, sedikitnya tercatat 14 Bank Umum Syariah, 20 Unit Usaha Syariah, dan 163 Bank Perkreditan Rakyat Syariah (BPRS).
“Harus diakui, Bank Syariah sebetulnya kaya peluang,” cetusnya. Ia menunjuk pada beberapa alasan. Secara demografi, Indonesia berpenduduk dengan mayoritas muslim, dan kebanyakan diantaranya para milenial. Irfan juga menampik sempitnya bank syariah dengan menunjuk bahwa skema akad yang ada beragam dan sesuai kebutuhan. Belum lagi potensi pasar internasional, proyek pembangunan, dan tentunya mengamini Yosea pergerakan teknologi IT yang sangat cepat.
Meski begitu, lulusan Fakultas Hukum UI yang juga satu angkatan dengan Yosea engakui beberapa persoalan yang perlu diperhatikan dengan serius. Dari hal ketentuan yang mengatur, keselarasan antara ketentuan dan Fatwa DSN-MUI, dan lainnya.
Irfan juga berbagi tantangan ke depan yang dihadapi perbankan syariah dalam hal penyelesaian sengketa, maupun pilihan forum dalam Transaksi Internasional. Selain beberapa persoalan lain yang menanti, Irfan menunjuk satu hal dalam menjawab tantangan masa depan menurut Yosea adalah kemampuan perbankan syariah yaitu kreatifitas dalam menuangkan ijab kabul dalam electronic banking dan akad digital.
Mengikat dua permasalahan yang diangkat Yosea dan Irfan, pembahasan dipungkasi dengan pembahasan perlindungan konsumen. Pembahas adalah Dr. David Maruhun Lumban Tobing, S.H., M.Kn., yang tak diragukan lagi piawai dalam hal perlindungan konsumen. Rekan satu angkatan kedau pembicara sebelumnya ini memecahkan rekor bahan presentasi sebanyak 51 halaman.
Kelahiran 12 September ini, berangkat dari hal mendasar dalam perlindungan konsumen yaitu mengenali dengan benar manakah konsumen, dan manakah pelaku usaha menurut peraturan pengundangan. Pelaku usaha setidaknya diatur dalam beberapa UU diantaranya UU 8 tahun 1999, UU 5 tahun 1999, PP no. 82/2012, UU Perdagangan, UU OJK-POJK-SEOJK, SE Menkominfo No. 5 tahun 2016.
Setelah mengenali pelaku usaha berikutnya, barulah menurutnya kita bisa mengenal lebih jauh apa itu UU perlindungan Konsumen yang setidaknya bicara empat hal mendasar yaitu hak dan kewajiban konsumen, perbuatan yang dilarang bagi pelaku usaha, pencantuman Klausula Baku, dan Tanggung kawab Pelaku Usaha.
Dalam hal perbankan, secara umum ketentuan perlindungan konsumen juga berlaku. Dan tak sedikit persoalan muncul dari dunia perbankan. Bahkan jauh sebelum terjadi transaksi, sudah ada ditemukan pelanggaran perlindungan konsumen oleh perbankan.
“Teman-teman tentu pernah melihat iklan rumah yang menjanjikan secara mencolok istri sebagai bonus pembelian rumah,” sentilnya setengah berseloroh. Juga beberapa iklan perbankan lain yang meleih-lebihkan dalam janji. Iklan tersebut jika mengikuti UU Perlindungan konsumen jela smelanggar karena Pasal 8 ayat i huruf UU perlindungan Konsumen dikatakan Pelaku usaha dilarang memproduksi dan/atau memperdagangkan barang dan/atau jasa yang: tidak sesuai dengan janji yang dinyatakan dalam label, etiket, keterangan, iklan atau promosi penjualan barang dan/atau jasa tersebut;”
Selain banyak persoalan lain, dalam pelbagai persoalan konsumen, acam berawal dari adanya klausula baku dalam perjanjian. David menyitir pasal 1 ayat 10 UUPK menyatakan: “Klausula Baku adalah setiap aturan atau ketentuan dan syarat-syarat yang telah dipersiapkan dan ditetapkan terlebih dahulu secara sepihak oleh pelaku usaha yang dituangkan dalam suatu dokumen dan/atau perjanjian yang mengikat dan wajib dipenuhi oleh konsumen.”
Hal yang sama juga ditemui dalam penjelasan Pasal 22 ayat (1) POJK no. 1/POJK.07/2013 tentang Perlindungan Konsumen Sektor Jasa Keuangan, “Perjanjian baku sebagaimana dimaksud pada ayat ini adalah perjanjian tertulis yang ditetapkan secara sepihak oleh Pelaku Usaha Jasa Keuangan dan memuat klausula baku tentang isi, bentuk, maupun cara pembuatan, dan digunakan untuk menawarkan produk dan/atau layanan kepada Konsumen secara massal.”
Secara umum, klausul baku ini memiliki ciri-ciri bukan perjanjian murni atau dibuat sepihak, memuat syarat-syarat eksonerasi, juga biasanya isi perjanjian sudah dibuat dan ditetapkan terlebih dahulu oleh satu pihak. Ciri lainnya adalah tidak dapat dilakukan perubahan kecuali oleh pihak yang membuat perjanjian. Klausul ini pun umumnya tidak diperlukan tandatangan pihak lainnya karena hanya berupa ketentuan umum dalam satu produk. Karcis parkir, atau tiket misalnya.
Klausul ini dalam surat edaran OJK no. 13/SEOJK.07/2014 tentang perjanjian baku, melarang pelaku usaha melakukan 7 hal. Hal itu di antaranya dilarang menyatakan pengalihan tanggung jawab atau kewajiban PUJK kepada Konsumen. Dilarang menyatakan bahwa PUJK berhak menolak pengembalian uang yang telah dibayar oleh Konsumen atas produk dan/atau layanan yang dibeli. Atau misalnya juga dilarang menyatakan bahwa Konsumen memberi kuasa kepada PUJK untuk pembebanan hak tanggungan, hak gadai, atau hak jaminan atas produk dan/atau layanan yang dibeli oleh Konsumen secara angsuran.
Menyikapi pemaparan Yosea dan Irfan, David memperkuat dengan menunjuk ketentuan mengenai perjanjian baku berbentuk elektronik oleh Pelaku Usaha Jasa Keuangan melalui media elektronik dalam Pasal 52 PP No. 80 tahun 2019 jo. Pasal 22 POJK No. 1/POJK.07/2013.
Kontrak Elektronik dianggap sah apabila ia sesuai dengan syarat dan kondisi dalam Penawaran Secara Elektronik. Lalu informasi yang tercantum dalam Kontrak elektronik sesuai dengan informasi yang tercantum dalam Penawaran Secara Elektronik. Klausul juga terdapat kesepakatan Para Pihak, dan seterusnya.
Persoalan ke depan dalam pergerakan open banking, David mencatat poin-poin sebagai berikut :
- Pengaturan Hak Pemilik Data Pribadi (Pasal 4 s.d. Pasal 16)
- Pemrosesan Data Pribadi (Pasal 17 s.d. Pasal 22)
- Kewajiban Pengendali Data Pribadi dan Prosesor Data Pribadi dalam Pemrosesan Data Pribadi (Pasal 23 s.d. Pasal 46)
- Transfer Data Pribadi (Pasal 47 s.d. Pasal 49)
- Sanksi Administratif (Pasal 50)
- Larangan Dalam Penggunaan Data Pribadi (Pasal 51 s.d Pasal 54)
- Pembentukan Pedoman Perilaku Pengendali Data Pribadi (Pasal 55)
- Penyelesaian Sengketa dan Hukum Acara (Pasal 56)
- Kerja sama Internasional (Pasal 57)
- Peran Pemerintah dan Masyarakat (Pasal 58 s.d. Pasal 60)
- Ketentuan Pidana (Pasal 61 s.d. Pasal 69) dan
- Tanggung jawab pelaku usaha.
Pada kesempatan itu juga sekaligus menjawab pertanyaan dari audience, David menjelaskan tentang kasus asuransi Bumiputera yang merugikan konsumen. “Persoalan yang dialami para nasabah Bumiputera ini kira-kira dua masalah besar. Pertama, mereka yang belum mendapatkan dana klaimnya. Dan kedua, mereka yang belum jatuh tempo klaimnya ragu apakah perlu meneruskan pembayaran premi atau tidak, sedang yang sudah penuh saja sulit melakukan klaim. Padahal berhenti bayar pun berisiko si penanggung ini yang wan prestasi,” papar David.
Ia menjawab tantangan dari penanya untuk memperjuangkan hak konsumen Bumiputera dengan menjawab bahwa meski berjuang itu penting, namun perlu untuk bicara apa adanya sejak awal. Selain merujuk pada fakta bahwa kemampuan bayar Bumiputera tak lagi sebanding dengan aset yang dimilikinya, namun penyelesaian bukan tak mungkin. Namun tentu tak bisa memuaskan secara penuh.
“Dalam klausul perjanjian asuransi Bumiputera ternyata dikatakan bahwa tanggung remteng itu tidak hanya dalam keuntungan, namun juga dalam kerugian,” jelasnya. Dan hal ini berakibat manakala Bumiputera mengalami kerugian karena investasinya bermasalah, maka para pemilik nasabah /konsumen Bumiputera pun dipaksa menanggungnya. “Sayangnya, klausul ini tidak dijelaskan sejak awal kepada para nasabah secara terbuka,” pungkasnya. (decy widjaya)