





Oleh: Heri Mulyono
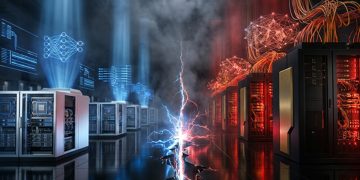
Di penghujung 2026, kecerdasan buatan tak lagi diperebutkan lewat kode, melainkan lewat rak-rak chip raksasa. Amerika dan China membelah dunia teknologi menjadi dua kubu, dan Indonesia harus cerdas memilih posisi.
Lemari Baja yang Mengubah Peta Dunia
Bayangkan sebuah lemari baja setinggi orang dewasa, berisi puluhan prosesor yang dihubungkan kabel tebal hingga bekerja layaknya satu otak raksasa. Itulah wajah terbaru perlombaan kecerdasan buatan (AI) pada akhir 2026. Perlombaan ini bukan lagi soal siapa menulis algoritma paling cerdik, melainkan siapa menguasai compute, yaitu daya hitung fisik berupa chip, memori, kabel, listrik, dan pendingin yang menghidupi AI.
Di kubu Barat, Nvidia memperkenalkan platform Vera Rubin, sementara pesaingnya, AMD, meluncurkan Helios. Menurut pemberitaan peluncurannya, satu rak Helios memuat 72 GPU Instinct MI455X dengan memori hingga 31 terabita. GPU (graphics processing unit) semula dibuat untuk gim, tetapi kemampuannya mengerjakan ribuan hitungan sekaligus ternyata cocok untuk melatih AI. Yang berubah kini adalah cara menjualnya: pelanggan tak lagi membeli chip satuan, melainkan satu rak utuh yang dirancang sebagai kesatuan. Istilah teknisnya rack-scale, atau berskala rak.
Di seberang, Huawei menjawab dengan Atlas 950 SuperPoD, klaster yang dijadwalkan hadir pada kuartal keempat 2026 dan memuat hingga 8.192 chip Ascend 950DT. Huawei mengklaim daya hitungnya 6,7 kali lipat Nvidia Vera Rubin NVL144. Angka itu klaim perusahaan yang belum diuji pihak independen, dan analis menilai satu chip Ascend masih tertinggal dari Rubin. Namun Huawei memakai strategi lain. Jika satu chip belum sekuat lawan, satukan ribuan chip dan sambungkan dengan jaringan internal berkecepatan tinggi.
Dua Pagar, Dua Dunia
Mengapa China membangun jalannya sendiri? Karena pintu dagangnya ditutup bergantian oleh dua pihak. Washington membatasi ekspor chip tercanggih lewat kontrol ekspor, yakni aturan yang mewajibkan izin, atau melarang sama sekali, penjualan teknologi tertentu ke negara tertentu. Chip AI kini diperlakukan seperti komponen persenjataan.
Kebijakannya pun berayun. Pada Desember 2025, pemerintahan Donald Trump melonggarkan aturan untuk chip H200, generasi yang tertinggal sekitar satu setengah tahun dari yang terbaru. Syaratnya, pembeli membuktikan chip itu tidak dipakai militer, dan Amerika menerima 25 persen dari hasil penjualan. Beijing justru menahan. Menurut laporan Reuters dan South China Morning Post, perusahaan China harus lebih dulu menjelaskan mengapa chip dalam negeri tidak cukup, dan setiap pembelian membutuhkan persetujuan kasus per kasus. Jensen Huang, pemimpin Nvidia, mengatakan pangsa pasar perusahaannya di China jatuh dari sekitar 95 persen menjadi nyaris nol. Pengiriman H200 baru menetes pada pertengahan 2026.
Di balik tarik-ulur itu ada rantai pasok yang rapuh. Desain chip dikuasai Amerika. Pabrik tercanggihnya, TSMC, berdiri di Taiwan. Memori berkecepatan tinggi bernama HBM (high bandwidth memory) datang dari Korea Selatan. Mesin litografi EUV, yang mencetak pola sirkuit mikroskopis ke atas keping silikon, hanya dibuat satu perusahaan: ASML di Belanda. Chris Miller, penulis Chip War, menggambarkan betapa sedikit simpul yang menopang seluruh industri ini. Gangguan di Selat Taiwan akan terasa dari Silicon Valley sampai Cikarang.
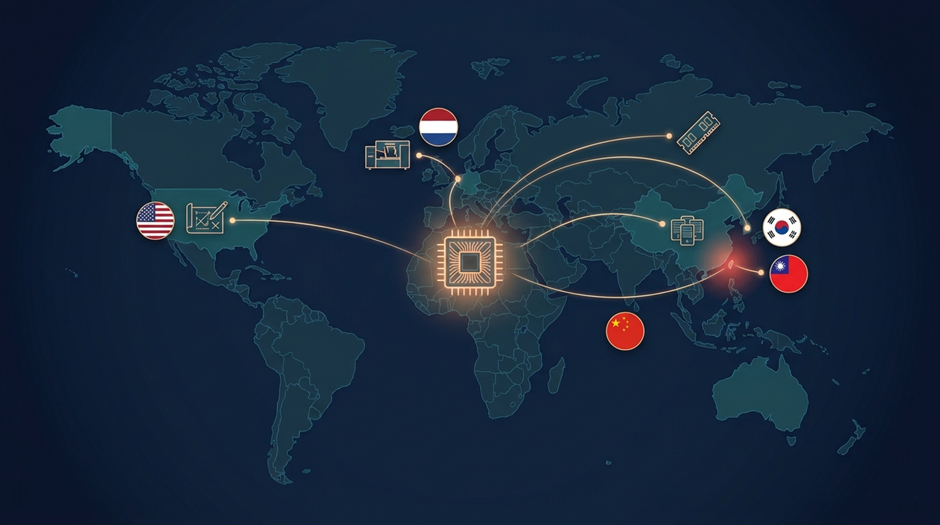
China mencoba menyiasatinya. Pabrik andalannya, SMIC, menurut sejumlah analis masih terbatas pada proses sekitar 7 nanometer. Nanometer adalah ukuran transistor, saklar mikroskopis di dalam chip; makin kecil, makin cepat dan hemat daya. Akses ke HBM mutakhir pun sulit. Maka Beijing menukar mutu dengan jumlah: chip lebih banyak, listrik lebih boros, tetapi sistem tetap jalan. Raksasa lokal seperti Cambricon, Moore Threads, serta unit chip milik ByteDance dan Alibaba ikut mengisi ruang yang ditinggalkan Nvidia.
Beijing juga menyadari bahwa perangkat keras saja tidak cukup. Huawei dikabarkan memastikan dukungan sejak hari pertama bagi model lokal seperti DeepSeek dan Qwen, sehingga pengembang China bisa memakai chip Ascend tanpa menulis ulang pekerjaan dari nol. Pada 1 Juni 2026, otoritas ekspor Amerika menegaskan bahwa kewajiban izin berlaku bagi setiap perusahaan yang berkantor pusat di China, di mana pun anak usahanya berada. Celah lewat anak perusahaan di luar negeri kian sempit, dan itu mendorong Beijing makin merapatkan barisan di dalam negeri.
Bagi pembaca awam, mudah membayangkan rantai ini sebagai dapur restoran raksasa. Chip adalah kompor, memori adalah bahan baku yang harus tiba cepat, jaringan antarchip adalah koki yang saling berteriak memberi aba-aba, dan listrik adalah gasnya. Restoran yang kompornya tertinggal tetapi punya seribu kompor dan dapur yang tertata bisa tetap menyajikan hidangan, hanya dengan biaya gas yang lebih mahal. Kira-kira begitulah pertaruhan Huawei.
Keterbatasan yang Melahirkan Inovasi
Sejarah teknologi sering mencatat bahwa kekurangan menajamkan akal. Akhir 2024, laboratorium DeepSeek melaporkan melatih model V3 dengan sekitar 2,79 juta jam GPU H800, chip yang sudah dibatasi untuk pasar China. Dua teknik membantunya. Pertama, Mixture-of-Experts: model dibagi menjadi banyak “pakar” dan hanya sebagian yang aktif untuk tiap pertanyaan. Kedua, presisi rendah FP8, yaitu menyimpan angka dengan bit lebih sedikit agar memori dan listrik terhemat. Hasilnya, biaya yang diklaim jauh di bawah praktik lazim kala itu.
Persaingan ini juga membelah dunia perangkat lunak. CUDA, bahasa pemrograman GPU buatan Nvidia, telah dipakai jutaan pengembang selama hampir dua dekade. Huawei menawarkan CANN sebagai tandingan. Seorang insinyur yang lihai di satu ekosistem tidak otomatis mampu berpindah ke ekosistem lain. Dunia berisiko memiliki dua “sistem operasi” AI yang tidak saling cocok, sebuah bifurkasi yang mengingatkan pada perang standar format video di era lama. Jalur ketiga ditawarkan AMD lewat ROCm dan standar terbuka UALink, serta raksasa cloud yang merancang chip sendiri, seperti TPU Google, Trainium Amazon, dan Maia Microsoft.
Fokus pun bergeser dari training (melatih model) ke inferensi (menjalankan model yang sudah jadi setiap kali pengguna bertanya). Ukuran pertarungannya menjadi biaya per token, potongan kata yang diproses AI. Biaya turun, agen AI otonom menjamur, tetapi konsumsi listrik melonjak. Badan Energi Internasional (IEA) mencatat pusat data AI bisa sepuluh kali lebih padat modal daripada pabrik peleburan aluminium.
Beberapa inovasi layak diawasi. Pertama, chiplet: chip besar dipecah menjadi kepingan kecil yang dirakit, sehingga pabrik yang kurang canggih tetap bisa bersaing. Kedua, optik terpaket (co-packaged optics), yakni cahaya menggantikan kabel tembaga untuk memindahkan data antarchip, karena kabel kini menjadi penghambat dan pemakan daya. Ketiga, RISC-V, arsitektur prosesor terbuka tanpa biaya lisensi, yang menarik bagi negara berkembang. Keempat, chip khusus inferensi yang meninggalkan desain serba guna demi efisiensi.
Perebutan pengaruh pun merambah negara berkembang. Amerika dan China sama-sama menawarkan tumpukan teknologi lengkap, atau AI stack, mulai dari pusat data, chip, perangkat lunak, hingga model bahasa. Siapa yang lebih dulu membangun, ia yang mengunci kebiasaan pengguna selama bertahun-tahun, sebagaimana Windows pernah mengunci dunia kantor. Asia Tenggara, Timur Tengah, dan Amerika Latin menjadi gelanggang utamanya, karena di sanalah permintaan komputasi tumbuh paling cepat.
Indonesia di Persimpangan
Lalu di mana posisi Indonesia? Hari ini Indonesia lebih tampak sebagai arena ketimbang pemain. Pada 6 Agustus 2026, Indosat bersama Ooredoo, Nokia, dan Nvidia meluncurkan Zankore, dengan target satu gigawatt kapasitas “pabrik AI” dan sekitar 200 megawatt pada semester pertama 2027. Akhir Agustus, Raia Grid, usaha patungan kelompok Arsari dan Indosat, mengumumkan perakitan GPU di dalam negeri mulai Desember 2026. Jumlahnya 140 sampai 150 unit, dengan nilai investasi sekitar 22 juta dolar AS. Pemerintah juga menjajaki investasi Nvidia di Batam yang disebut mencapai 4,5 miliar dolar AS, sedangkan Danantara menggandeng Arm untuk desain chip. Angka sebesar itu menunjukkan minat investor, tetapi baru menjadi kenyataan jika listrik, pendingin, dan izin tersedia tepat waktu.
Kita perlu jernih membaca angka-angka itu. Merakit 150 GPU bukan membuat chip. Itu tahap akhir rantai pasok yang disebut OSAT (outsourced semiconductor assembly and test), yakni perakitan, pengemasan, dan pengujian. Peran ini penting dan realistis sebagai anak tangga pertama, tetapi nilai tambahnya jauh di bawah desain dan fabrikasi. Membangun pabrik chip mutakhir menuntut modal ratusan triliun rupiah dan ekosistem yang matang selama puluhan tahun. Malaysia dan Vietnam sudah lebih jauh melangkah, dan kajian AMRO menyebut Indonesia masih tertinggal dalam rantai pasok semikonduktor.
Ada pula harga yang harus dibayar. Pusat data rakus listrik dan air. Di Johor, warga memprotes proyek pusat data karena soal air dan listrik. Di Batam, warganet mempertanyakan kaitan pusat data dengan pemadaman listrik 12 Oktober 2026, meski kaitannya belum terkonfirmasi. Ekonom DBS, Timothy Wong, mengingatkan bahwa sumber daya itu juga dibutuhkan penduduk. Asosiasi IDPRO meminta regulasi berbasis bukti teknis, bukan kewajiban satu teknologi untuk semua fasilitas.
Bebas Aktif di Era Silikon
Politik luar negeri bebas aktif perlu diterjemahkan menjadi interoperabilitas teknologi. Artinya, Indonesia terbuka pada investasi Nvidia, Microsoft, dan Google, sekaligus tidak menutup pintu bagi Huawei atau Alibaba, selama tata kelola data dan keamanan sibernya jelas. Kontrak pengadaan sebaiknya memuat klausul agar sistem tidak terkunci pada satu pemasok, dan data sensitif negara tetap berada di bawah yurisdiksi nasional.
Kedaulatan sejati terletak pada manusia. Malaysia menargetkan 60.000 insinyur semikonduktor terampil pada 2030 dan mewajibkan kandungan lokal 30 persen pada proyek pusat data baru di Selangor, di bidang seperti desain IC dan sistem pendingin. Indonesia butuh hal serupa: talenta yang agnostik perangkat keras, mampu mengoptimalkan model di CUDA, ROCm, maupun CANN, sehingga bila sanksi global mengguncang, kemampuan bangsa tidak ikut runtuh. Peta jalan AI 2026–2029 baru permulaan, dan perlu dipaut dengan kebijakan industri, energi, dan pendidikan.
Langkah awalnya sebenarnya sudah ada. Indonesia membuka pusat keunggulan AI bersama Nvidia, Cisco, dan Indosat sejak 2025, lalu pada Agustus 2026 meresmikan pusat AI berbasis universitas pertamanya. Tantangannya adalah memastikan pusat-pusat itu melahirkan peneliti yang mampu menyesuaikan kode agar jalan di chip mana pun, bukan sekadar operator yang fasih satu merek. Kampus, industri, dan pemerintah perlu duduk satu meja, termasuk menyediakan akses komputasi murah bagi mahasiswa dan perusahaan rintisan agar bakat tidak hijrah ke luar negeri begitu lulus.
Risiko terbesar adalah terkunci diam-diam. Pusat data yang dibangun dengan satu merek chip biasanya ikut membawa perangkat lunak, pelatihan, dan suku cadangnya. Ketika hubungan dagang dua negara memburuk, pelanggan di negara ketiga ikut menanggung akibatnya, mulai dari antrean pasokan hingga pembaruan perangkat lunak yang tersendat. Danantara sendiri mencatat permintaan pusat data di dalam negeri begitu tinggi hingga waktu tunggunya mencapai satu tahun. Kekurangan pasokan seperti ini membuat posisi tawar pembeli mudah tergerus.
Satu keunggulan layak diolah: energi. Indonesia menyimpan cadangan panas bumi yang besar. Pusat data hijau yang ditenagai panas bumi dan surya bisa menjadi nilai jual di tengah kecemasan dunia akan jejak karbon AI, asalkan pasokan listrik warga tidak dikorbankan. Keunggulan ini hanya bernilai bila disertai jaringan transmisi yang andal dan perizinan yang transparan. Di hilir, pasir silika dan timah untuk solder elektronik memberi pijakan bahan baku.
Memanfaatkan Dua Raksasa
Perang chip bukan sekadar urusan insinyur di Lembah Silikon atau Shenzhen. Ia menentukan siapa menulis aturan ekonomi dan kekuatan politik abad ke-21. Bagi Indonesia, kemenangan tidak ditentukan oleh chip mana yang kita ciptakan sendiri hari ini, melainkan seberapa cerdas kita memanfaatkan persaingan dua raksasa untuk membangun kemandirian digital di rumah sendiri. (*)
Referensi
Futurum Group (12 Januari 2026), “At CES, NVIDIA Rubin and AMD Helios Made Memory the Future of AI”.
ITmedia PC USER (28 Juli 2026), liputan AMD AI Advancing 2026 tentang peluncuran AMD Helios.
SDxCentral, liputan Huawei Connect: peta jalan Ascend 950/960/970 dan Atlas 950 SuperPoD.
Wccftech, “Huawei Unveils Next-Gen Atlas 950 & 960 SuperPoD AI Servers”.
TrendForce News (14 Mei 2026), persetujuan AS atas penjualan H200 ke perusahaan China dan sikap Beijing.
Tom’s Hardware, “First Nvidia H200 shipments reach China” (merujuk laporan Financial Times).
Algeria Tech News, ringkasan laporan SCMP 9 Juli 2026 tentang seleksi pembeli H200 oleh Beijing.
DeepSeek-AI (2024), DeepSeek-V3 Technical Report, arXiv:2412.19437.
Miller, Chris (2022), Chip War: The Fight for the World’s Most Critical Technology, Scribner.
International Energy Agency (2025), Energy and AI; dikutip Modern Diplomacy (16 Agustus 2026).
Modern Diplomacy (16 Agustus 2026), “Southeast Asia Could Become Indispensable to AI Without Becoming More Powerful”.
Indonesia Business Post (26 Agustus 2026), peluncuran perakitan GPU Raia Grid; dan (Oktober 2026), rencana investasi Nvidia di Batam.
Katadata (28 Agustus 2026), “Data Center hingga Cip AI Kekurangan Pasokan, Danantara Lihat Peluang Investasi”.
AMRO, “AI Boom: Can Indonesia Move from Market to Maker?” (2026).